
Sprawdziliśmy jak potomstwo wpływa na zdolność kredytową. Po kredyt wybiera się pracujące małżeństwo zarabiające 6 tys. zł na rękę, które odłożyło 10 proc. ceny nieruchomości na wkład własny. Mieszkają w średniej wielkości mieście, mają samochód, nie mają obciążeń kredytowych. W pierwszej opcji chcą wziąć kredyt bez dzieci, w drugiej z jednym dzieckiem, w trzeciej z dwójką, a w kolejnych z trójką i czwórką potomstwa. Wszystkie pociechy są na ich utrzymaniu.
Wydawałoby się, że każdy bank automatycznie potraktuje dziecko jako obciążenie domowego budżetu, jednak jak wynika z zebranych przez nas danych wcale tak nie jest. Na 14 prezentowanych banków, aż w ośmiu zdolność kredytowa męża i żony będzie identyczna, gdy po kredyt przyjdą sami jak i wtedy gdy będzie towarzyszyło im jedno, a nawet dwójka dzieci.
Średnia maksymalna zdolność kredytowa małżeństwa zarabiającego 6 tys. zł netto
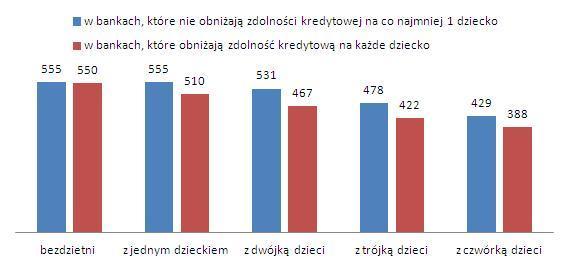
Źródło: Open Finance, banki.
Takie podejście stawia banki na czele prorodzinnych instytucji w naszym kraju. Banki zapewne z góry zakładają, że prędzej czy później rodzina się powiększy, chociaż w „prorodzinnych" bankach średnia, maksymalna zdolność kredytowa na starcie jest nawet wyższa niż w bankach, w których później każde kolejne dziecko obniża możliwości kredytowe.
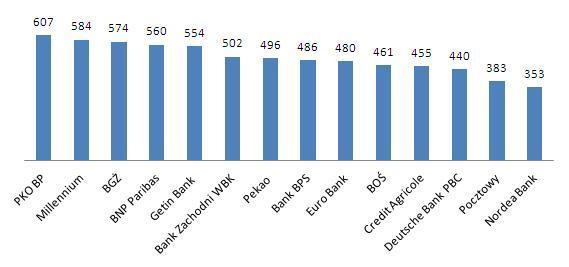
Zdolność kredytowa z dwójką dzieci
Źródło: Open Finance, banki.
W sześciu bankach taki sam kredyt z dwójką dzieci jak i bez
Bez względu na to, czy opisywane przez nas gospodarstwo domowe ma dwie osoby, czy też trzy lub cztery, przy 6 tys. zł dochodu netto Bank BPS niezmiennie udzieli 486 tys. zł kredytu, Bank Zachodni WBK - 502 tys. zł, BGŻ - 574 tys. zł, BNP Paribas - 560 tys. zł, w Eurobanku - 480 tys. zł. Credit Agricole idzie jeszcze dalej - czy dzieci nie ma czy jest ich czworo zdolność kredytowa niezmiennie wynosi 455 tys. zł. Z kolei PKO BP i Getin Bank nie będą obniżały maksymalnej zdolności kredytowej wyłącznie przy pierwszym potomku. W PKO BP dla dwu i trzyosobowej rodziny maksymalny kredyt wyniesie 621,5 tys. zł, a w Getinie - 592 tys. zł, a gdy kredyt ma zmienne oprocentowanie 649 tys. zł, przy stałej stopie przez pierwszych pięć lub dziesięć lat.
Zdolność kredytowa małżonków zarabiających 6 tys. zł netto, bez dodatkowych obciążeń kredytowych, mają samochód, mieszkają w średniej wielkości mieście, biorą kredyt na 90% LtV
|
Bank
|
Sami
|
z jednym dzieckiem
|
z dwójką dzieci
|
z trójką dzieci
|
z czwórką dzieci
|
|
Millennium
|
646
|
625
|
584
|
563
|
542
|
|
PKO Bank Polski SA
|
622
|
622
|
607
|
556
|
505
|
|
Getin Bank
|
592
|
592
|
554
|
491
|
428
|
|
Pekao
|
592
|
571
|
496
|
431
|
372
|
|
BGŻ
|
574
|
574
|
574
|
522
|
464
|
|
BNP Paribas
|
560
|
560
|
560
|
546
|
502
|
|
Deutsche Bank PBC
|
560
|
500
|
440
|
380
|
320
|
|
BOŚ
|
556
|
523
|
461
|
409
|
358
|
|
Bank Zachodni WBK
|
502
|
502
|
502
|
447
|
390
|
|
Bank BPS
|
486
|
486
|
486
|
425
|
307
|
|
Nordea Bank
|
484
|
419
|
353
|
288
|
222
|
|
Euro Bank
|
480
|
480
|
480
|
468
|
413
|
|
Pocztowy
|
461
|
422
|
383
|
344
|
304
|
|
Credit Agricole
|
455
|
455
|
455
|
455
|
455
|
Źródło: Open Finance, banki.
Banki, w których kalkulatory kredytowe dostrzegają każde dziecko, nie są jednomyślne co do skali obniżki maksymalnej zdolności kredytowej z tego powodu. W Millennium i Pekao spadek maksymalnej możliwej do pożyczenia kwoty wyniesie 3-4 proc., ale już w BOŚ i Pocztowym będzie to między 6 a 8 proc., a w DB PBC i Nordei kilkanaście. W zależności od banku maksymalna zdolność kredytowa stopnieje od 20 do 60 tys. zł. Na drugie dziecko banki te ścinają już zdolność kredytową przeważnie między 40 a 60 tys. zł. Na trzecie dziecko z wyjątkiem Credit Agricole wszystkie banki obniżają maksymalną zdolność kredytową nieco bardziej, przeważnie między 50 a 60 tys. zł, podobnie też na czwarte, choć np. BPS odejmie tu ponad 100 tys. zł
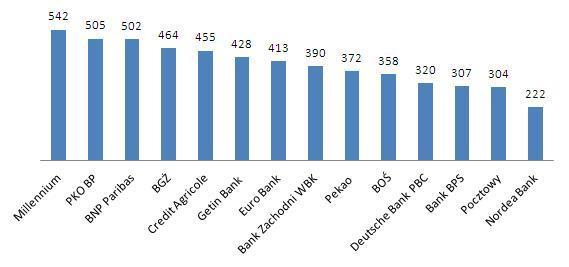
Zdolność kredytowa z czwórką dzieci
Źródło: Open Finance, banki.
W bankach nie działa powszechne przekonanie, że najtrudniej jest z pierwszą dwójką, a reszta już się jakoś wychowa. Widzą to nieco inaczej - średnie spadki zdolności kredytowej na pierwsze i drugie dziecko są stosunkowo niskie, od trzeciego dziecka jest to już znacznie więcej. Wielodzietne rodziny nie mają jednak z tego powodu dużych powodów do narzekań. Najhojniejsze dla naszego małżeństwa z czwórką dzieci banki (Millennium, PKO BP i BNP Paribas) udzielą ponad 500 tys. zł kredytu.
Źródło:Halina Kochalska, Open Finance